Lebenslange Rente
Sie erhalten grundsätzlich lebenslang ein planbares Einkommen und müssen das Guthaben nicht selbst anlegen.
- Hohe Planbarkeit
- Kein eigenes Anlagerisiko
- Weniger Flexibilität und Verfügbarkeit
Eine wichtige Entscheidung, verständlich erklärt
Die Rente gibt Sicherheit. Das Kapital gibt Freiheit und Verantwortung. Wir zeigen Ihnen die Unterschiede anhand Ihrer persönlichen Zahlen – ohne pauschale Empfehlung.
Unverbindliche Orientierung · alle Rechnerwerte veränderbar · Angaben bleiben auf Ihrem Gerät
Erste Orientierung
Im ersten Schritt erfassen Sie Zeitraum, Ausgaben und sichere Einkommen. Anschliessend ergänzen Sie die Werte aus Ihrer Pensionskassenofferte.
Worum es bei der Wahl wirklich geht
Die beste Lösung ist nicht für alle dieselbe. Sie hängt davon ab, wie viel laufendes Einkommen Sie brauchen und wie viel Verantwortung Sie selbst übernehmen möchten.
Sie erhalten grundsätzlich lebenslang ein planbares Einkommen und müssen das Guthaben nicht selbst anlegen.
Ein Rententeil kann den Alltag absichern, während ein Kapitalteil für Reserven verfügbar bleibt.
Sie behalten den Zugriff auf das Vermögen und entscheiden selbst über Anlage und laufende Entnahmen.
Die tatsächlichen Leistungen und Fristen richten sich nach dem Reglement Ihrer Pensionskasse.
So entsteht Klarheit
Was brauchen Sie verlässlich? Was verändert sich bei Rente und Kapital? Und können Sie die gewählte Lösung auch in schwierigen Jahren gut weiterführen?
Meine Situation besprechenWir stellen Ihre unverzichtbaren Ausgaben den sicheren Einkommen gegenüber.
Wir vergleichen Nettorente, Kapital nach Steuer, Kaufkraft und die Folgen für Partner und Erben.
Beim Kapitalbezug gehören Reserve, Anlage und laufende Entnahmen bereits vor der Auszahlung zum Plan.
Persönlich und nachvollziehbar
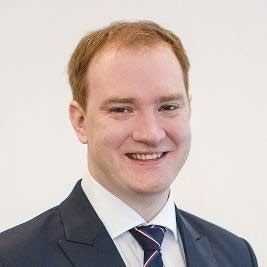
„Ein Kapitalbezug ist erst dann schlüssig, wenn auch klar ist, wie das Vermögen danach Ihre Lebensziele finanzieren soll.“
Michael Gatti verbindet die Beurteilung Ihrer Pensionskassenofferte mit der Frage, wie ein bezogenes Kapital später angelegt und als Einkommen genutzt werden kann. Zahlen, Annahmen, Risiken und Kosten werden dabei offen und verständlich erklärt.
Wissen ohne Umwege
Keine allgemeinen Pensionierungsthemen und keine künstlich langen Texte. Wählen Sie einfach die Frage, die Sie gerade beschäftigt.
Was Rente und Kapital tatsächlich leisten, wie der Umwandlungssatz wirkt und wie sich beide Wege fair vergleichen lassen.
Passende Antworten öffnen →02Steuern, Lebenserwartung, Partnerschaft und Nachlass verändern den Entscheid – aber nie alle in dieselbe Richtung.
Passende Antworten öffnen →03Welche Verantwortung ein Kapitalbezug mit sich bringt und welche Fristen Sie vor dem Entscheid schriftlich klären sollten.
Passende Antworten öffnen →Häufige Fragen
Im FAQ finden Sie 21 verständliche Antworten – direkt, ohne wiederholte Grundlagenkapitel.
Alle 21 Antworten lesenNein. Die Rente bietet ein grundsätzlich lebenslanges Einkommen und nimmt Ihnen Anlageentscheide ab. Kapital bleibt verfügbar und grundsätzlich vererbbar, muss aber über viele Jahre angelegt und dosiert entnommen werden. Welche Seite wichtiger ist, hängt von Ihrem Bedarf und Ihrer Situation ab.
Ihr zur Verrentung bestimmtes Altersguthaben wird mit dem Umwandlungssatz in eine jährliche Bruttorente umgerechnet. Die Rente läuft grundsätzlich lebenslang. Hinterlassenenleistungen richten sich nach dem Reglement Ihrer Pensionskasse.
Die Pensionskasse zahlt den gewählten Betrag aus. Nach der Kapitalbezugssteuer steht er als Privatvermögen zur Verfügung. Sie entscheiden danach über Reserve, Anlage und Entnahmen und tragen das Risiko, dass das Geld bei ungünstigem Verlauf zu früh abnimmt.
Oft ja, sofern das Reglement Ihrer Pensionskasse dies zulässt. Eine sinnvolle Kombination sichert beispielsweise den Grundbedarf mit Rente und hält Kapital für Reserven oder flexible Ausgaben verfügbar.
Das Bundesrecht gibt auf Anfrage Anspruch auf mindestens einen Viertel des Altersguthabens als Kapitalabfindung. Ob Sie mehr oder alles beziehen können, steht im Reglement Ihrer Pensionskasse.
Er bestimmt die jährliche Rente aus dem zur Verrentung bestimmten Guthaben. CHF 500’000 bei 5 Prozent ergeben CHF 25’000 Bruttorente pro Jahr. Für Sie zählt die konkrete Offerte Ihrer Kasse, weil obligatorische und überobligatorische Teile unterschiedlich behandelt werden können.
Ihr nächster Schritt
Wir schauen gemeinsam, welche Zahlen noch fehlen und ob Rente oder Kapital besser zu Ihrem Bedarf, Ihrer Familie und Ihrem Umgang mit Anlagerisiken passt.